Receita Federal cancela dívidas previdenciárias de MEIs a partir de 2027
A Lei Complementar 238/2026 perdoa débitos previdenciários de MEIs vencidos até 13 de outubro de 2026, com condições de manutenção do benefício.
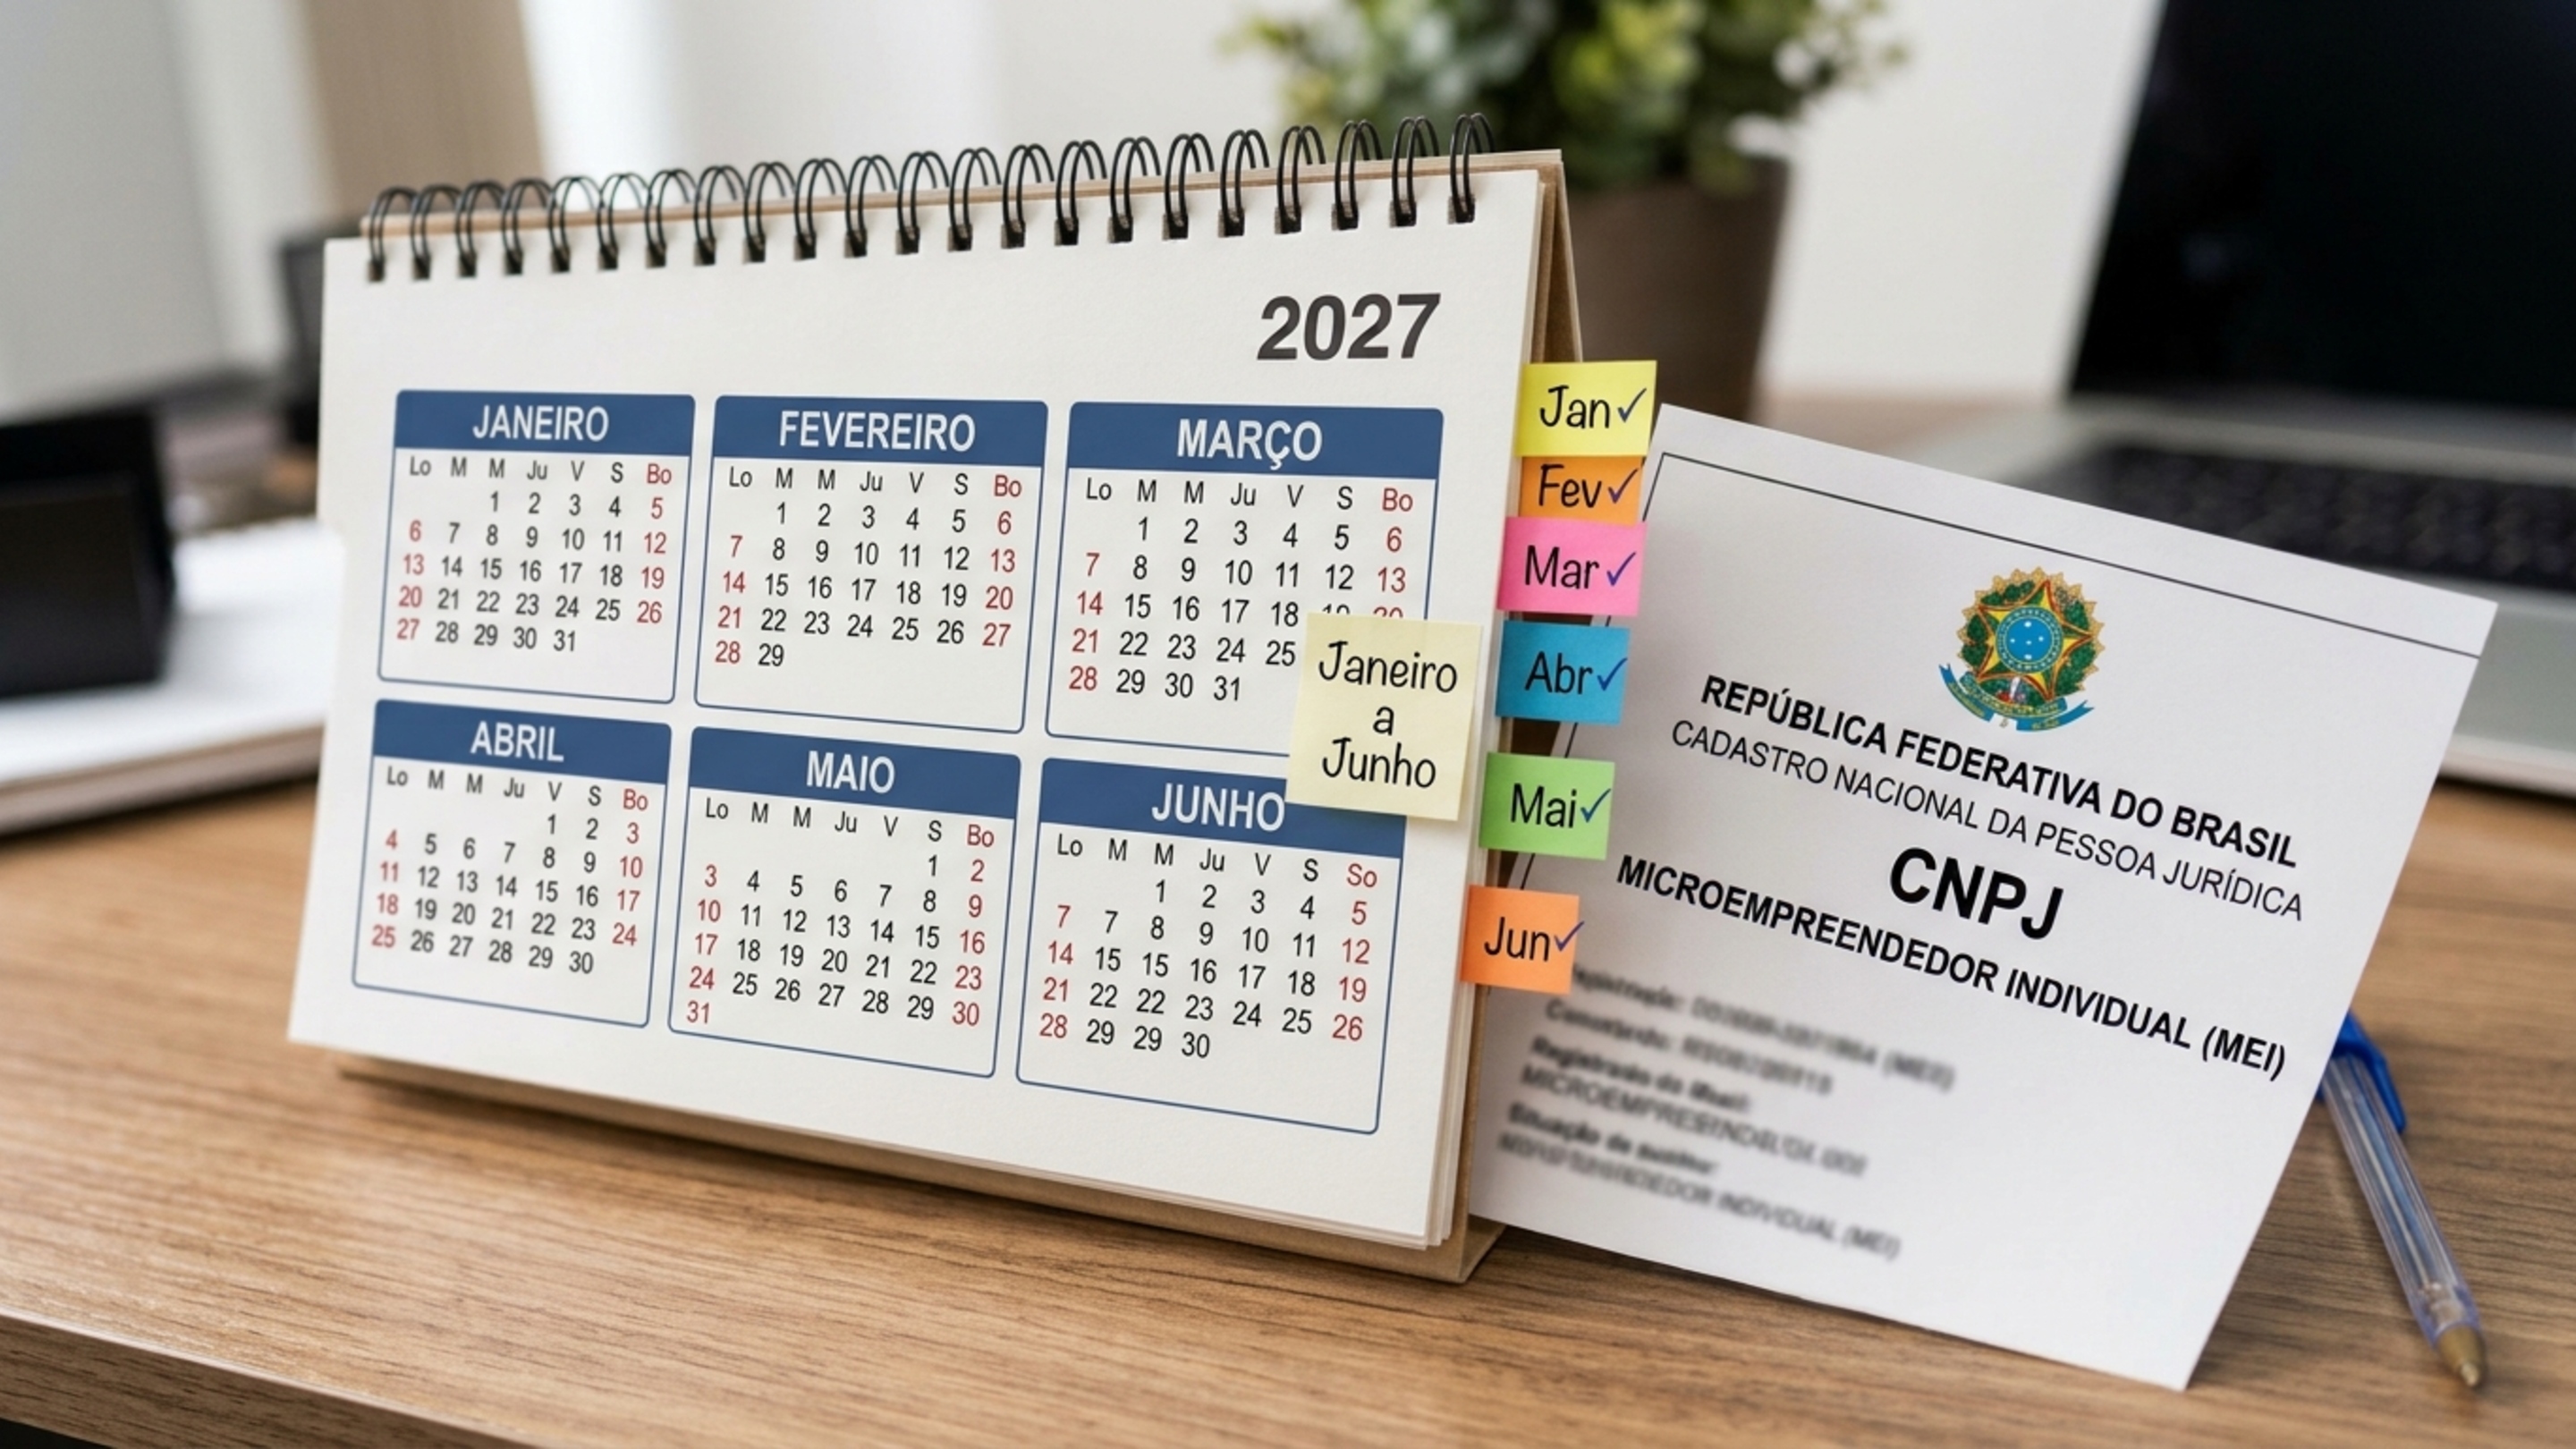
A Receita Federal e a Procuradoria-Geral da Fazenda Nacional (PGFN) iniciam em 1º de janeiro de 2027 o cancelamento automático de débitos previdenciários de microempreendedores individuais (MEI). A medida, fundamentada na Lei Complementar nº 238/2026, contempla contribuições vencidas até 13 de outubro de 2026, englobando valores principais, multas, juros e encargos legais, independentemente do montante devido.
O perdão é restrito à parcela da contribuição previdenciária federal incluída no Documento de Arrecadação do Simples Nacional (DAS-MEI).
Tributos estaduais, como o ICMS, e municipais, como o ISS, permanecem exigíveis. A norma não prevê a restituição de quantias já pagas pelos contribuintes antes da vigência da legislação.
Para manter o benefício, os empreendedores que permanecerem ativos como MEI devem quitar pontualmente as contribuições com vencimento entre janeiro e junho de 2027.
O descumprimento dessa exigência nos seis meses iniciais de 2027 pode resultar na recomposição das dívidas anteriormente perdoadas, deduzindo-se apenas os valores que tenham sido eventualmente pagos nesse período.
O processo de baixa nos sistemas do governo será automático, sem necessidade de solicitações ou preenchimento de formulários. Contribuintes com débitos inscritos em Dívida Ativa da União devem acompanhar a atualização dos registros por meio do portal Regularize, da PGFN, enquanto dívidas geridas pela Receita podem ser consultadas no Portal de Serviços do órgão.
Em casos de parcelamentos que incluam débitos não abrangidos pela remissão, como ISS ou ICMS, o acordo será revisado em vez de cancelado integralmente. Já quem possui ações judiciais sobre esses débitos precisará desistir dos processos e renunciar aos pedidos para ser contemplado pela regra.
Fique por dentro das principais notícias no WhatsApp
Receba em primeira mão alertas de política, economia e TV ao vivo.
Leia Também
Preço de TVs de 50 polegadas varia entre R$ 2 mil e R$ 2,4 mil antes da Black Friday
Pesquisa aponta que 51% dos moradores das capitais pretendem comprar produtos durante a Black Friday de 2026.

Governo Lula assina decreto para regulamentar fim da escala 6x1 nesta quinta-feira
O decreto que detalha a transição para a escala 5x2 será assinado nesta quinta-feira, 19, com início das mudanças previsto para 16 de dezembro.

Mercado financeiro monitora ata do Fed e fluxo cambial nesta quarta-feira
Investidores acompanham indicadores dos Estados Unidos, balanços corporativos e mudanças na composição do Ibovespa nesta quarta-feira.

Ata do Fed, resultado da Nvidia e votação do ajuste fiscal movimentam quarta-feira
Mercados acompanham ata do Banco Central dos EUA, receita recorde da Nvidia e análise do projeto de ajuste fiscal no Senado.